


Navegação rápida de produtos
Solicite um orçamento
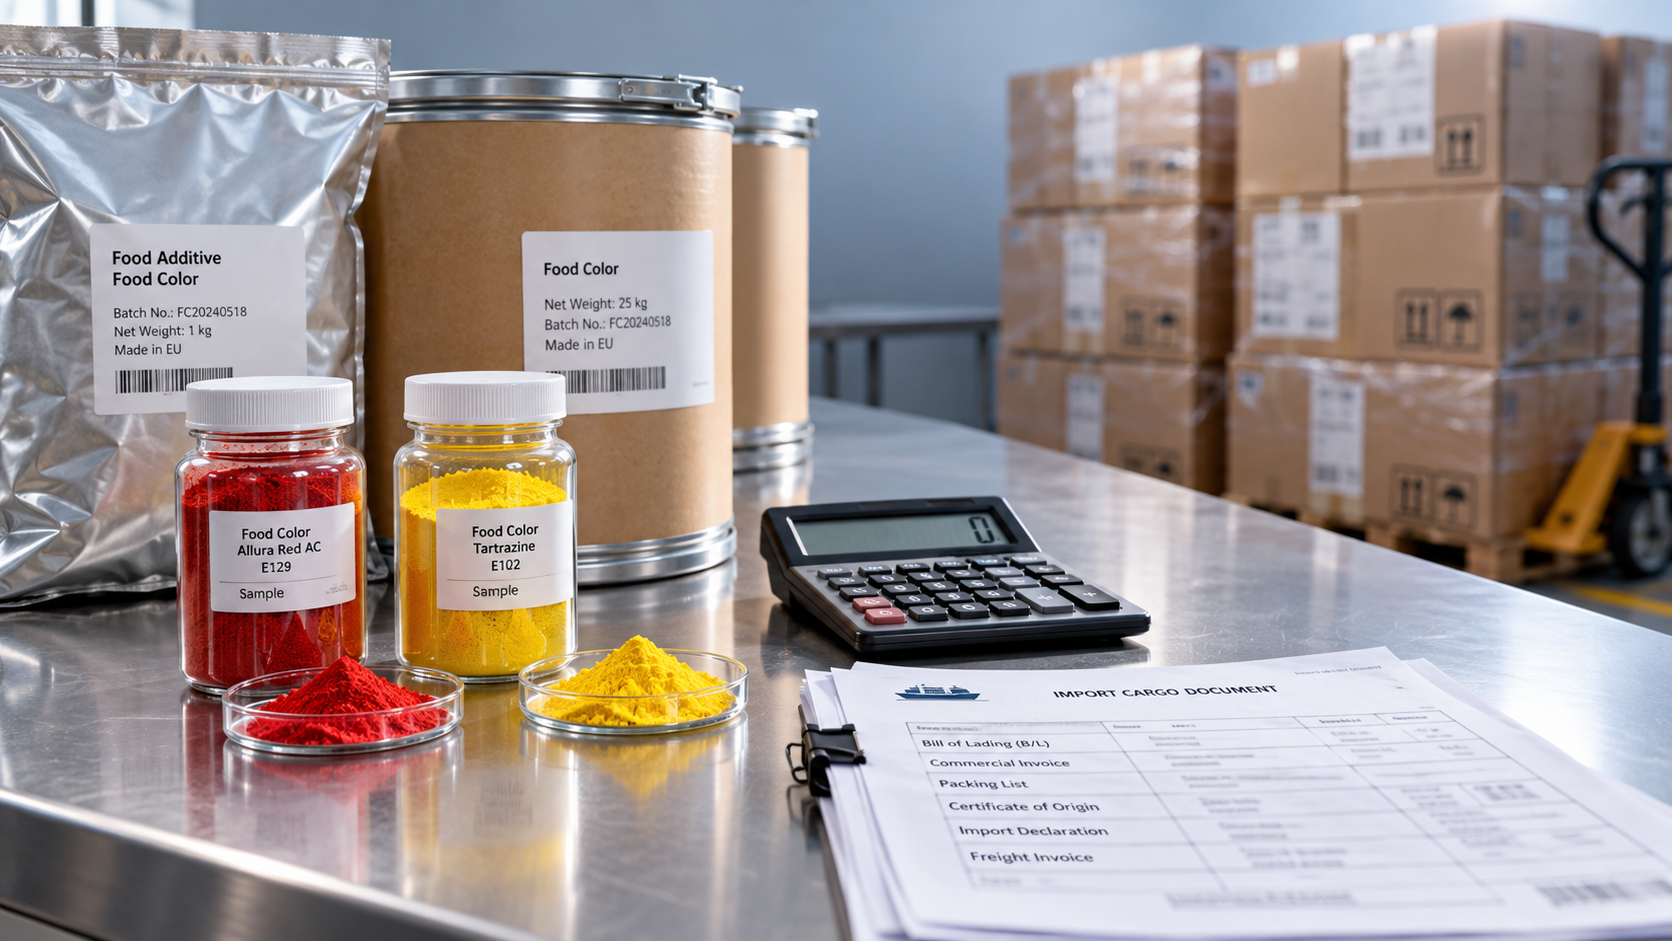
O custo de corantes alimentares importados corresponde ao preço do fornecedor mais todas as despesas adicionais necessárias para levar o material utilizável até o armazém de recebimento. O frete e os direitos aduaneiros representam apenas parte desse cálculo. O seguro, o desembaraço aduaneiro, as taxas de terminal, o transporte interno e os impostos não recuperáveis também afetam o custo final por quilograma. Os impostos de importação recuperáveis exigem um cálculo separado do fluxo de caixa, pois o valor pago no desembaraço pode ser superior ao valor finalmente reconhecido como custo do estoque.
Não existe uma porcentagem universal confiável a acrescentar a uma cotação. O resultado depende do tamanho da remessa, dos termos de entrega, da classificação aduaneira, da origem, do destino e das especificações do produto. Um cálculo útil apresenta dois valores:custo do estoque posto no destino por quilograma utilizável e caixa necessário para concluir a importação.
Estruture o cálculo em torno de um ponto de entrega definido
Defina o ponto final antes de solicitar cotações. “Posto no destino” pode significar chegada ao porto de destino, liberação aduaneira ou entrega em um armazém. Cada um desses pontos deixa despesas diferentes em aberto. Para comparar compras, a entrega no mesmo local de recebimento oferece uma base consistente.
O cálculo básico é:
Custo do estoque posto no destino = valor líquido dos produtos + transporte e seguro não incluídos anteriormente + direitos aduaneiros + desembaraço e manuseio + entrega interna + custos de preparação diretamente atribuíveis + impostos não recuperáveis.
Custo posto no destino por quilograma = custo do estoque posto no destino ÷ quilogramas líquidos utilizáveis recebidos.
Use o valor da fatura após os descontos aplicáveis e identifique quais serviços já estão incluídos nesse valor. Acrescentar um valor estimado de frete marítimo a uma cotação que já inclui esse frete superestima o custo. O erro oposto ocorre quando se omitem as taxas de terminal no destino porque a cotação indica “frete incluído”.
O denominador também precisa de uma definição clara. O peso líquido do produto exclui tambores, sacos, paletes e outras embalagens. Se parte da remessa não puder ser liberada para o uso previsto, apresente o efeito sobre a quantidade utilizável separadamente do peso faturado pelo fornecedor. O tratamento contábil de perdas anormais deve seguir a política aplicável, em vez de incorporar automaticamente todas as perdas ao estoque.
Separe as cobranças incluídas das cobranças pendentes
Os Incoterms identificam obrigações de entrega importantes, responsabilidades por custos e pontos de transferência de risco, mas não fornecem uma declaração completa do custo posto no destino. Registre o local nomeado e a versão junto com o termo. Uma abreviatura sem local deixa margem excessiva para suposições inconsistentes.
A estimativa de um agente no destino é especialmente útil para remessas LCL (carga fracionada). Uma tarifa baixa para o transporte principal pode coexistir com custos substanciais de desconsolidação, documentação, manuseio e taxas mínimas. Compare o trajeto completo até o armazém, considerando a embalagem e as dimensões reais da remessa.
Determine os direitos aduaneiros com base na formulação real
Uma descrição comercial como “corante alimentar” não é suficiente para um cálculo tarifário confiável. A classificação pode variar entre matérias corantes sintéticas, extratos naturais, pigmentos e preparações que contenham veículos ou outros ingredientes. Produtos em pó e líquidos com nomes semelhantes também podem diferir na composição e no tratamento aduaneiro.
Reúna a composição, a forma física, a descrição do processo de fabricação, quando pertinente, o uso previsto e os documentos técnicos de apoio antes de atribuir o código tarifário do destino. Um número CAS pode ajudar a identificar uma substância, mas, por si só, não determina a classificação de um produto formulado. O código de exportação do fornecedor é uma referência inicial; a pauta aduaneira da jurisdição de importação determina a declaração.
Mantenha separadas as compras de produtos químicos adjacentes. Um solvente como 1,3-Butanediol CAS#107-88-0 exige sua própria análise de classificação e especificação. Sua identidade não comprova que seja adequado para uma aplicação alimentar, e uma premissa tarifária usada para esse material não deve ser aplicada a um corante alimentar.
Os direitos aduaneiros também dependem da origem aduaneira, que não é necessariamente o país de expedição. O tratamento preferencial exige o cumprimento das condições de origem aplicáveis e documentação comprobatória. Enquanto a elegibilidade não estiver confirmada, mantenha um cálculo com a tarifa normal e apresente qualquer economia preferencial como um cenário separado.
Para uma tarifa ad valorem, direitos aduaneiros = valor aduaneiro × alíquota aplicável. Se a tarifa incluir uma cobrança específica por unidade, uma alíquota composta ou direitos adicionais, calcule esses componentes conforme as regras aplicáveis.
O valor aduaneiro nem sempre é idêntico ao valor da fatura do fornecedor. De acordo com as regras do destino, frete, seguro, assistências, royalties ou outros ajustes podem ser incluídos na avaliação. Estabeleça essa base antes de aplicar a alíquota; caso contrário, até uma porcentagem tarifária aparentemente correta resultará em um valor incorreto de direitos aduaneiros.
Mantenha separados o custo do estoque e o caixa para a importação
O IVA de importação recuperável ou um imposto comparável geralmente deve ser considerado no caixa necessário, e não na comparação do custo permanente do produto. A recuperação depende do registro, do direito à recuperação, da documentação e do regime efetivo de importação. Um imposto descrito como recuperável em uma cotação não deve ser excluído do custo até que esse tratamento esteja comprovado.
A base de cálculo do imposto de importação também requer atenção. Alguns sistemas calculam o imposto sobre o valor aduaneiro acrescido dos direitos aduaneiros e de determinadas despesas incidentais. Aplicar a alíquota apenas à fatura dos produtos pode, portanto, subestimar o pagamento no desembaraço.
Uma planilha simbólica deixa clara essa distinção sem pressupor um preço de mercado ou uma alíquota de imposto do destino:
Com essas definições, custo do estoque posto no destino por quilograma = (G + F + D + H + N) ÷ Q. O financiamento total ao longo do processo de compra e importação também inclui R, sujeito ao momento do pagamento. Um adiantamento ao fornecedor já pago pertence ao registro do financiamento total da compra, mas não deve ser contado novamente como pagamento pendente no desembaraço.
Registre explicitamente as premissas cambiais. A taxa usada para pagar o fornecedor, a taxa de conversão aduaneira e a taxa de reconhecimento contábil podem ser diferentes. As tarifas bancárias e os custos de hedge também afetam a comparação comercial, embora sua classificação contábil possa ficar fora do estoque.
Compare os corantes pelo desempenho de coloração utilizável
O custo por quilograma entregue permite comparar a logística, mas não determina qual corante é mais barato na produção. A concentração, a intensidade de cor padronizada, o teor de veículo e a dosagem necessária na aplicação final podem alterar a classificação.
Uma preparação líquida diluída inclui água ou outro veículo em seu peso de transporte. Um pó concentrado pode reduzir o frete por unidade de desempenho de coloração, mas pode exigir condições diferentes de dispersão, controle de poeira ou manuseio. Nenhuma das formas é automaticamente a opção de menor custo.
Quando os ensaios técnicos comprovarem resultados equivalentes, use:
Custo do corante por unidade de produto acabado = custo posto no destino por quilograma × dosagem validada por unidade de produto acabado.
Compare a dosagem para a mesma tonalidade desejada e nas condições de processamento pertinentes. Calor, acidez, exposição à luz e matriz alimentar podem afetar o desempenho. Uma especificação de intensidade de cor medida por um método laboratorial não é automaticamente intercambiável com um valor medido por outro método.
Inclua no orçamento os requisitos de liberação que gerem despesas atribuíveis. Eles podem incluir testes de identidade ou composição, análise de contaminantes, amostragem e preparação de documentos exigidos para o destino e a aplicação. Os custos rotineiros de liberação de lotes devem ser diferenciados das despesas únicas de qualificação do fornecedor, para que a primeira remessa não se torne uma referência enganosa para todos os pedidos recorrentes.
Distribua as despesas compartilhadas de acordo com os fatores que as determinam
Remessas mistas exigem mais de um critério de rateio. Os direitos aduaneiros devem ser atribuídos conforme a classificação, o valor aduaneiro e o tratamento de origem de cada linha de produto. O frete pode ser rateado pelo peso faturável ou pelo volume, enquanto um teste laboratorial cobrado separadamente deve ser atribuído ao material testado.
Ratear todo o frete pelo valor da fatura pode distorcer o resultado quando um corante caro e compacto é transportado junto com um material volumoso e de menor valor. Por outro lado, dividir integralmente pelo peso uma tarifa mínima de corretagem cobrada por remessa pode ocultar o custo de processar várias linhas de declaração. Use uma base razoável para cada cobrança e aplique-a de forma consistente a cotações comparáveis.
Pedidos pequenos merecem atenção especial, pois as taxas mínimas são distribuídas por menos quilogramas. Uma remessa maior pode reduzir esses custos unitários, mas a economia deve ser avaliada em conjunto com o consumo, a vida útil restante, as condições de armazenamento e o financiamento do estoque. O material que vencer antes de ser utilizado não proporcionará a economia de compra esperada.
Torne as incertezas visíveis antes de aprovar o pedido
Um único total preciso pode ocultar premissas não resolvidas. Mantenha uma estimativa-base respaldada por cotações atuais e, em seguida, apresente o efeito incremental de incertezas específicas: um tratamento tarifário diferente, uma sobretaxa de frete, uma variação cambial ou armazenamento adicional após o término do período de armazenagem gratuita.
Recalcule cada alteração. Um aumento no frete pode afetar tanto a despesa de transporte quanto um valor aduaneiro que inclua o frete. Um aumento dos direitos aduaneiros também pode alterar o pagamento do imposto de importação quando esses direitos fizerem parte da base tributável. Atrasos de armazenamento geram efeitos separados sobre o manuseio e o financiamento; eles não devem ficar ocultos em uma provisão genérica para frete.
Anexe a cada premissa relevante a data da cotação, a moeda, o prazo de validade e a fonte documental. Identifique explicitamente as cobranças no destino ainda não confirmadas, em vez de inserir zero. A comparação estará pronta para aprovação quando as ofertas concorrentes tiverem a mesma especificação, o mesmo ponto de entrega, o mesmo tratamento fiscal e a mesma base de quantidade utilizável.
Após o recebimento, substitua as estimativas pelas faturas efetivas e pelas quantidades liberadas. Registre se cada variação decorreu do frete, da classificação, das taxas de câmbio, de atrasos ou de diferenças de quantidade. Essa conciliação oferece uma base mais confiável para o próximo pedido e revela cobranças ocultadas por um preço favorável do fornecedor.
Envie sua consulta hoje